معهد البترول الأمريكي يسجل انخفاضاً في المخزونات الأمريكية بمقدار 11.12 مليون برميل بينما تستهلك أجور الشحن في هرمز ثلث قيمة الشحنة
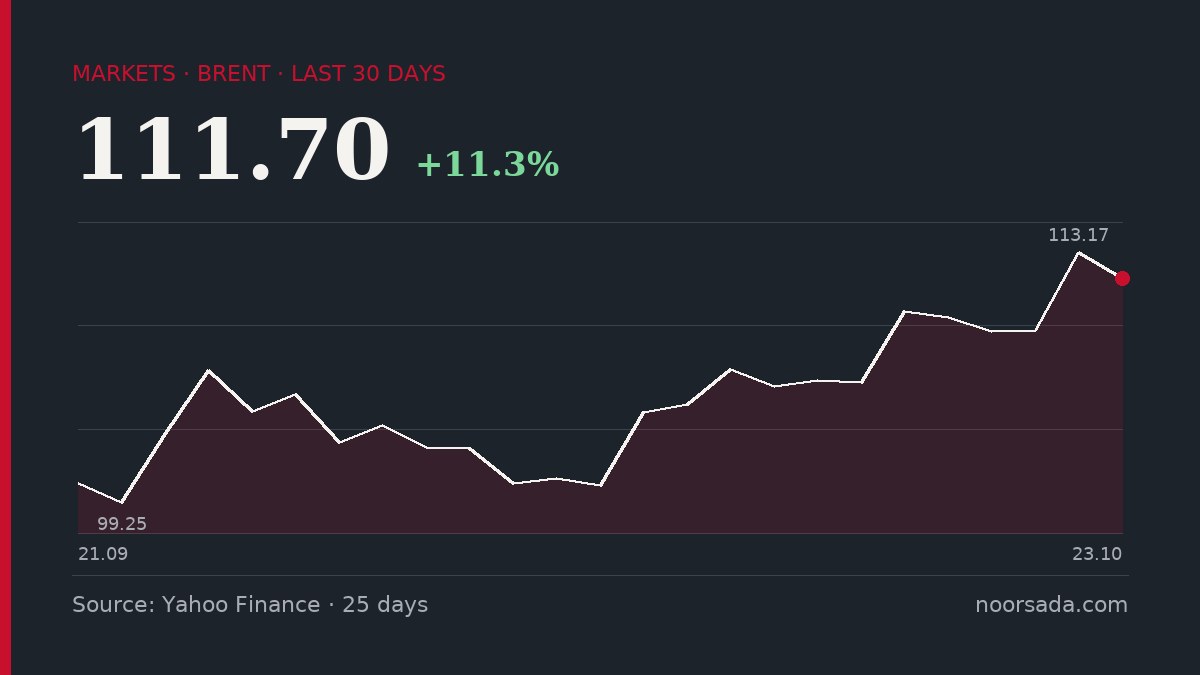
المخزونات تتناقص، وخام برنت يتجاوز 106 دولارات، والتكلفة المادية لنقل البرميل خارج الخليج أصبحت إشارة السعر التي تهم.
سجل معهد البترول الأمريكي انخفاض مخزونات الخام التجارية الأمريكية في الأسبوع الماضي بمقدار 11.12 مليون برميل، مقابل 2.09 مليون برميل في الأسبوع السابق. تظهر بيانات ستة وعشرين أسبوعاً انخفاضاً تراكمياً يتجاوز 51 مليون برميل. لم تساهم الاحتياطيات البترولية الاستراتيجية في الأسبوع الأخير — حيث ظلت عند 283 مليون برميل، أي أقل بحوالي 431 مليون برميل من السعة الكاملة وأعلى بقليل فقط من حد التشغيل البالغ 250–300 مليون برميل حيث تبدأ الكهوف الملحية بالتصرف بشكل غير طبيعي.
السبب يكمن في مضيق هرمز. صعّدت إيران من هجماتها على الشحن؛ سجلت إحدى خدمات تتبع الناقلات ستة سفن مصابة في 11 أكتوبر وحده، وحسب مركز التنسيق البحري البريطاني تسع حوادث في المضيق وحوله في الأيام السبعة الأولى من أكتوبر — أي نصف إجمالي الشهر السابق مضغوط في أسبوع واحد. ذكرت وكالة رويترز، نقلاً عن محللي الملاحة البحرية، أن العدد بلغ اثني عشر هجوماً في الأسبوع حتى 5 أكتوبر. تتباعد أرقام العبور بشكل حاد حسب المنهجية: تسجل معظم أجهزة التتبع تدفقات قريبة من معدلات ما قبل الحرب بفضل عمليات التحويل من سفينة إلى أخرى قبالة عمّان؛ أبلغت إحدى الخدمات الشاذة عن ناقلتين مليئتين فقط يعبران في 12 أكتوبر، كلاهما يعمل بدون تتبع.
افصل بين الجانب المادي والمالي. الحركة المادية هي هذه: البراميل الخليجية تصل إلى السوق، لكن عبر طرق أطول وأكثر تعرضاً، مع عمليات التحويل من سفينة إلى أخرى في المياه العمانية تمتص طاقة الناقلات التي كانت ستُستخدم في رفع الشحنات. الحركة المالية تكمن في الشحن. يمثل الشحن الآن قريباً من ثلث التكلفة المسلمة لشحنة خليجية، مقابل أقل من 5% قبل الحرب. هذا ليس تدوير صناديق التحوط؛ إنه تأمين المخاطر الحربية ونقص السفن يعيد تسعير الجزيء نفسه.
يوفر الإمداد الأمريكي تعويضاً جزئياً فقط. بلغ الإنتاج الأسبوعي للأسبوع المنتهي في 2 أكتوبر 13.979 مليون برميل يومياً، بزيادة 24000 برميل على الأسبوع و350000 برميل على السنة. هذا مسار محترم، لكن الحسابات لا تتطابق: انخفاض 11.12 مليون برميل في سبعة أيام يعني أن العجز بين الإنتاج المحلي والواردات الصافية والمدخلات المكررة يعمل بحوالي 1.6 مليون برميل يومياً. الواردات هي المتغير، والواردات هي ما تحدد أسعار شحن هرمز.
يستمر الطلب في التصفية بهذه الأسعار، وهو الجزء المزعج. لم يؤدِ خام برنت أعلى من 106 دولارات حتى الآن إلى تفعيل منحنى التدمير في استهلاك الوقود الذي يحتاج الصاعدون إلى الخوف منه. جانب المنتجات يروي القصة: الديزل الأمريكي أعلى من 6 دولارات، والبيت الأبيض لجأ إلى قانون سلطات الإنتاج الدفاعي — قانون من عام 1950 — لتوسيع مصفاة واحدة في تكساس تملكها شركة ديليك في تايلر. أعلنت نائبة الرئيس عن هذه الخطوة في تجمع حاشد. توسيع مصفاة واحدة، مصرح به بموجب قانون من حقبة الحرب الكورية، ليس رداً على الإمداد. إنه اعتراف بأن الروافع التقليدية استنفدت.
ينسج الغاز خريطته الخاصة. أعلنت واشنطن عن التزام تايوان برفع حوالي 30% من إنتاج ألاسكا من الغاز الطبيعي المسيل المخطط له على مدى عشرين سنة، إلى جانب مساهمة حقوق ملكية بقيمة 4.4 مليار دولار، مع وضع القيمة الإجمالية عند 70–80 مليار دولار. تم تحديد كوريا الجنوبية لاستثمار بقيمة 50 مليار دولار في نفس المشروع. مشروع ألاسكا للغاز الطبيعي المسيل لم يتم بناؤه بعد. الإشارة مهمة — المشترون الآسيويون مستعدون للدفع المقدم لتحويل المسار حول هرمز — لكن شحنة محملة في نيكيسكي في 2032 لن تبرد سوق المدى القريب الأوروبية أو اليابانية في الربع الرابع من 2026.
في الوقت نفسه، جنت موسكو شيئاً لم تتوقعه: ترتيب استيراد ديزل أمريكي، أشار إليه نائب رئيس الوزراء نوفاك باعتباره "إشارة إيجابية" وهو الآن في مرحلة نهائية من الاتفاق بين الكيانات الروسية والأمريكية. قبل ستة أشهر كان هذا سيكون غير قابل للتصور سياسياً. جعل الديزل أعلى من 6 دولارات الأمر قابلاً للتصور.
النكتة هي الطاقة. لا يمكن سحب الاحتياطيات البترولية الاستراتيجية بكثير إضافي دون مخاطر تشغيلية. لن يسلم مشروع ألاسكا للغاز الطبيعي المسيل جزيئاً واحداً في هذا العقد. ديليك-تايلر هي مصفاة واحدة. يقتصر إنتاج الناقلات الخليجية على السفن المستعدة لقبول علاوة مخاطر الحرب، وليس على إنتاج رؤوس الآبار. سيتم تحديد ميزان الربع القادم حسب عدد السفن التي تحمل في رأس تنورة والخرج، وبأي سعر تأمين — وليس من خلال منشور وسائل التواصل الاجتماعي.