الربع الثالث يفاجئ وزير المالية، ومكتب الرهون العقارية لا يفاجئ أحدًا
النمو البريطاني يسجل 0.7%، أي أكثر من ضعف تقدير مكتب مسؤولية الموازنة في وقت الموازنة. الرهون الثابتة لمشتري المسكن الأول عند 5.13%. دبلن تتنازع على مقعد؛ والبوند ينتظر الجواب.
ℹ️ قراءة بصوت المتصفح · صوت الذكاء الاصطناعي قريبًا
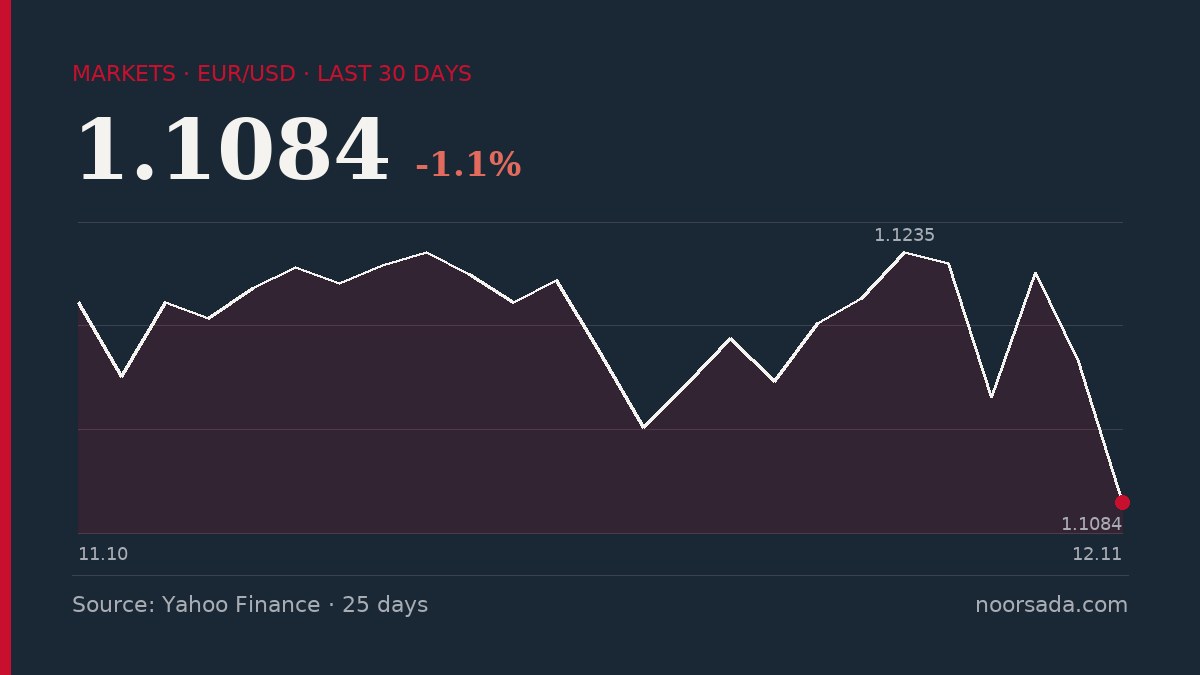
أولًا، دفتر الحسابات. قبل ثلاثة أسابيع وعدتُ بأن البنك المركزي الأوروبي سينشر خلال أسبوعين التفاصيل التشغيلية الجوهرية لتسهيل إعادة الشراء المعزز الخاص به لصالح البنوك المركزية الأجنبية — آليات الانضمام قبل الإطلاق الفعلي في الربع الرابع. انقضى الأسبوعان في 5 نوفمبر. لا شيء أستطيع الإشارة إليه في التغذية الرسمية. لنسمِّ الأمر بما هو عليه: إخفاق. أُعلن عن التسهيل بضجة؛ أما مخطط السباكة فلا يزال في الدرج. ويستحق قراء عمود 22 أكتوبر هذه الصراحة قبل أي شيء آخر.
والآن إلى صباح اليوم. جاءت قراءة الناتج المحلي الإجمالي البريطاني للربع الثالث عند 0.7% على أساس ربع سنوي، وهي الأسرع في أكثر من عامين، وتتجاوز بكثير التقدير المرسوم في وقت الموازنة من مكتب مسؤولية الموازنة عند نحو 0.3%، وفق الصحافة الاقتصادية المحلية. والجنيه الإسترليني عند أعلى مستوياته منذ الاستفتاء بحسب المصدر نفسه. ومزيج النمو يهم أكثر من الرقم الرئيسي: الإنفاق الرأسمالي على الذكاء الاصطناعي والتقنية يقوم بالعبء الأكبر، ومرونة المستهلك صامدة — على الأقل حتى الصيف — واستثمارات الشركات الخاصة جرى رفعها. هذا هو التركيب الذي تستطيع لجنة السياسة النقدية أن تُبقي أسعار الفائدة في مواجهته دون حرج.
لكن النمو ثمن، وتكلفة حمل منزل ثمن آخر. منصة عقارية إقليمية تضع متوسط القرض الثابت لأجل عامين عند نسبة قرض إلى قيمة 75% عند 5.13%، مقابل 1.72% قبل عقد — أي أن الأقساط الشهرية ارتفعت من نحو 600 جنيه إسترليني إلى 1,213 جنيهًا إسترلينيًا على قرض لمشترٍ أول. وبالقيمة الحقيقية، صارت المنازل أرخص بشكل طفيف مما كانت في 2016؛ أما الرهن العقاري فأغلى بنسبة 41%. هذه هي آلية الانتقال تؤدي عملها على الفئة الوحيدة التي لا تملك حقوق ملكية تخفف عنها. تستطيع لجنة السياسة النقدية أن تقنع نفسها بأن الاقتصاد الكلي صامد. لكن الشاب الوسيط في الثامنة والعشرين الذي يحمل عرض رهن عقاري في يده هو من يدفع ثمن هذه المرونة.
وعبر القنال، لا يزال بيان البنك المركزي الأوروبي لشهر أكتوبر أمام لجنة النقد والمالية الدولية — وهو توقع لا رقم فعلي — يُبقي تضخم منطقة اليورو فوق المستهدف حتى النصف الأول من 2027، مع مخاطر تميل إلى الارتفاع بسبب الطاقة وصراع الشرق الأوسط والحرب في أوكرانيا المذكورة صراحة. ومعهد الدراسات المالية، في تحليل أواخر أكتوبر، يرى أن مؤشر أسعار المستهلك البريطاني سيبلغ 3.8% في مطلع 2027 مقابل مسار لمكتب مسؤولية الموازنة عند 1.9% — وهو أيضًا توقع، والقصة نفسها المتعلقة بالطاقة. مصرفان مركزيان، صدمة واحدة، ومفاجأة نمو في لندن تزيد تعقيد نقاش التثبيت مقابل الخفض بدلًا من أن تحسمه.
قمة دبلن هي قصة فروق أسعار السندات السيادية التي يجب متابعتها. زعماء الاتحاد الأوروبي يتنازعون علنًا حول من يتحدث باسم التكتل في مفاوضات أوكرانيا على مسار أبوظبي، وتفيد وكالة أناضول بأن حزمة عقوبات ثانية وعشرين قيد الإعداد. مسار السلام يعيد تشكيل الحسابات المالية لفروق سندات البوند الألمانية مقابل نظيرتها الإيطالية BTP والفرنسية OAT؛ أما المسار المتعثر فيُبقي علاوة مخاطر الطاقة في عوائد البوند. اليوم لا تُسعّر القمة شيئًا واضحًا. إنها تُسعّر الخيارية — والخيارية هي ما تكرهه منحنيات العائد أكثر من أي شيء.
ملاحظة جافة واحدة: داونينغ ستريت تصف الآن تسوية الصراعات بأنها "أفضل سياسة اقتصادية". مكتب أسعار الفائدة يوافق؛ أما مكتب النفط فينتظر أن يقتنع.