III квартал удивил канцлера, ипотечный отдел не удивил никого
Рост экономики Великобритании — 0,7%, более чем вдвое выше предварительной оценки OBR к бюджету. Ставки по двухлетним фиксам для покупателей первого жилья — 5,13%. В Дублине спорят о месте за столом; бунды ждут ответа.
ℹ️ Озвучка браузером · студийный голос ИИ скоро
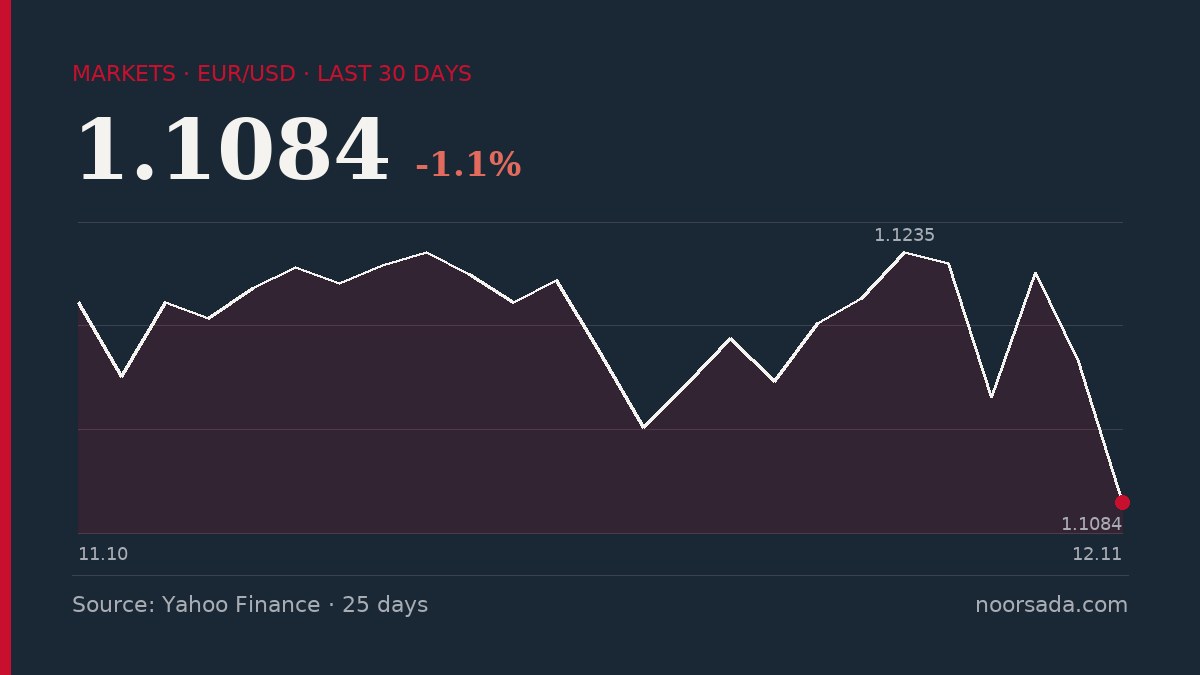
Сначала о счетах. Три недели назад я обещал, что в течение двух недель ЕЦБ опубликует операционную начинку своего расширенного механизма репо для иностранных центральных банков — механику подключения накануне запуска в IV квартале. Двухнедельный срок истёк 5 ноября. В официальной ленте нет ничего, на что я мог бы указать. Назовём это как есть: промах. Механизм был анонсирован с помпой; схема его "сантехники" до сих пор лежит в ящике. Читатели колонки от 22 октября прежде всего заслуживают такой честности.
Теперь к сегодняшнему утру. Данные по ВВП Великобритании за III квартал показали 0,7% к предыдущему кварталу — самый быстрый рост более чем за два года и заметно выше предварительной оценки Управления по бюджетной ответственности (OBR) примерно в 0,3%, сделанной ко времени бюджета, по данным местной деловой прессы. По тем же сообщениям, фунт находится на максимумах со времён референдума. Структура роста важнее заголовка: основную нагрузку несут капитальные вложения в ИИ и технологии, устойчивость потребительского спроса сохраняется — по крайней мере до лета — а инвестиции частного бизнеса пересмотрены вверх. Именно такая композиция позволяет Комитету по денежно-кредитной политике (MPC) удерживать ставки не краснея.
Но рост — это одна цена; стоимость содержания жилья — другая. Одно региональное издание по недвижимости оценивает среднюю двухлетнюю фиксированную ставку при LTV 75% в 5,13% против 1,72% десять лет назад: ежемесячные платежи по кредиту покупателя первого жилья выросли примерно с 600 до 1213 фунтов. В реальном выражении жильё немного дешевле, чем в 2016 году; ипотека дороже на 41%. Это трансмиссионный механизм делает свою работу на той единственной когорте, у которой нет собственного капитала в жилье, способного смягчить удар. MPC может убеждать себя, что макроэкономика устойчива. За эту устойчивость платит медианный двадцативосьмилетний заёмщик с одобренной ипотекой на руках.
По ту сторону Ла-Манша октябрьское заявление ЕЦБ для IMFC — прогноз, а не факт — по-прежнему предполагает, что инфляция в еврозоне будет выше целевого уровня вплоть до первого полугодия 2027 года, причём риски смещены в сторону повышения из-за энергетики и конфликта на Ближнем Востоке, а война в Украине названа прямо. Институт фискальных исследований в анализе конца октября видит индекс потребительских цен Великобритании на уровне 3,8% в начале 2027 года против траектории OBR в 1,9% — снова прогноз, та же энергетическая история. Два центральных банка, один шок и сюрприз роста в Лондоне, который усложняет дискуссию о сохранении или снижении ставок, а не разрешает её.
Саммит в Дублине — та история суверенных спредов, за которой стоит следить. Лидеры ЕС открыто спорят о том, кто говорит от имени блока на украинских переговорах в рамках трека Абу-Даби, а "Анадолу" сообщает о подготовке 22-го пакета санкций. Мирный путь меняет фискальную арифметику для Bund-BTP и Bund-OAT; застопорившийся путь сохраняет энергетическую риск-премию в доходности бундов. Сегодня саммит не оценивает ничего однозначно. Он оценивает опциональность — а опциональность кривые ненавидят больше всего.
Одна сухая ремарка: Даунинг-стрит теперь называет урегулирование конфликта "лучшей экономической политикой". Ставочный отдел согласен; нефтяной отдел ждёт, чтобы его убедили.