Уорш заявил о "шарнирной точке", Fitch ухудшил прогноз по Северной Америке
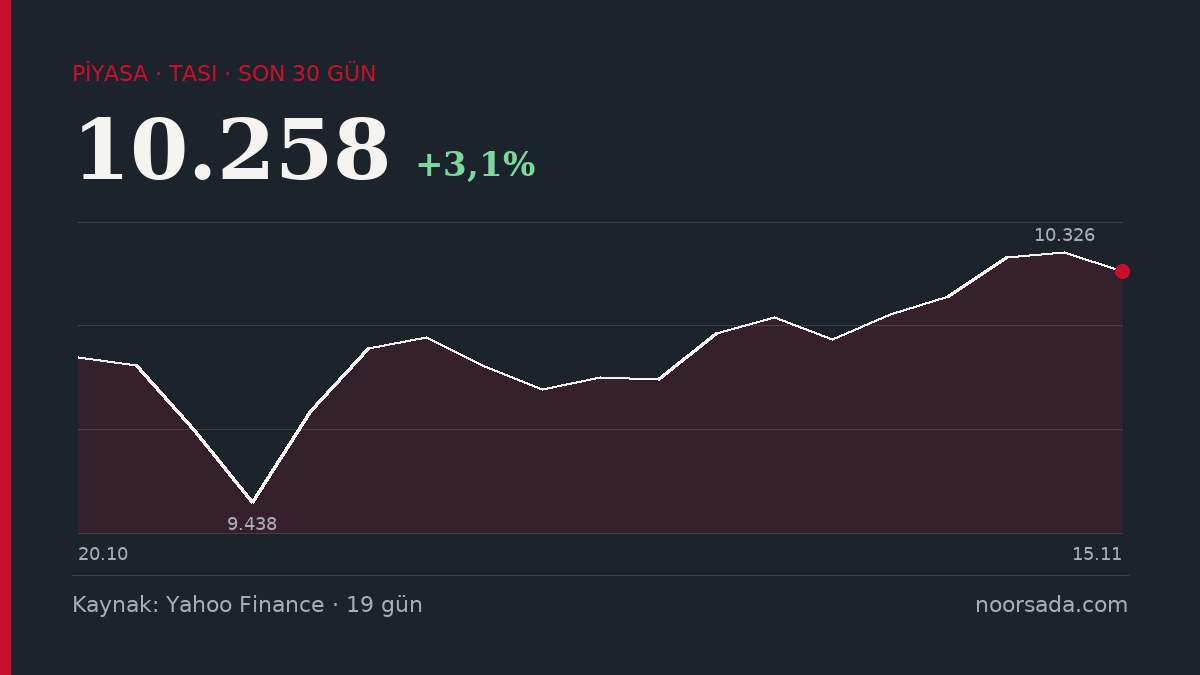
Риял 3,7500, дирхам 3,6725, TASI 10.258: привязка превращает дефицит США в 7,6% и декабрьское заседание в траекторию ставок Залива.
ℹ️ Озвучка браузером · студийный голос ИИ скоро
В начале месяца в этой колонке я дал измеримое обещание по акциям: вход в зону коррекции или выход из неё должен был совпасть со сменой направления недельного потока иностранных инвестиций. Сегодня пришло решение арбитра: доказательств нет. Ни один из двух рядов данных не был у меня под рукой. Обещание я ни сдержал, ни нарушил; оно провалилось, потому что я не смог его измерить. Тихо закрыть неизмеримое обещание означало бы потратить единственный капитал этой колонки.
Ночью на один стол легли два текста. Первый — Fitch, обозначивший кредитный прогноз по Северной Америке как "ухудшающийся". Согласно опубликованному заявлению, основание — победа демократов в обеих палатах Конгресса после промежуточных выборов в США и финансовые риски, создаваемые разделённым правлением. Второй — фраза председателя ФРС Кевина Уорша, произнесённая в Сан-Франциско: "Мы находимся в шарнирной точке американской экономики".
По состоянию на утро саудовский риял — 3,7500, дирхам — 3,6725, TASI по итогам закрытия 15 ноября — 10.258. То есть заливное ценообразование эти два текста ещё не проглотило. Остаток статьи — о том, почему проглотит.
Шаг Fitch — не понижение рейтинга, а указатель направления, но цифры внутри указателя жёсткие: ожидается, что дефицит расширенного правительства США останется на уровне 7,6% ВВП, а отношение долга расширенного правительства к ВВП вырастет до 121%. Агентство говорит, что разделённое правление повышает вероятность закрытия федерального правительства и увеличивает риск противостояния вокруг потолка долга. Для режима привязки перевод этого — одно предложение: условия финансирования США — это денежная политика Эр-Рияда и Абу-Даби. 3,7500 и 3,6725 — не выбор Залива; это заливный филиал баланса Вашингтона.
В том же тексте рядом стоят два предложения. Fitch, указывая, что "хотя мы ожидаем, что экономический рост останется устойчивым, условия финансирования продолжат оставаться жёсткими", говорит, что это нанесёт ущерб некоторым секторам, таким как жилищное строительство. Рост устойчив, прогноз ухудшается. Это не противоречие; это цена срока. Краткосрочный рост и долгосрочное обслуживание долга рисуют в одной таблице противоположные направления, и Залив на стороне заимствований стоит внутри этой таблицы.
Фраза Уорша — не направление, а дверь: шарнир поворачивается в ту сторону, куда его толкнут. На заседании рабочей группы ФРС по искусственному интеллекту председатель придержал собственные взгляды на занятость "белых воротничков" и оставил вопросы на столе. Строка, которую рынку следует прочитать, — в другом месте: согласно одному рыночному анализу, то, что инвестиции в искусственный интеллект разогревают технологический сектор, подталкивает ФРС к мысли о повышении ставки в декабре. В режиме привязки декабрьское заседание — не календарь, а статья импорта; сегодня утром импортируется не снижение, а вероятность повышения.
Самая дорогая строка недели тоже падает сюда: "Антропик" в среду проведёт прайсинг публичного размещения и может привлечь до 64 млрд долларов при оценке в 1,4 трлн долларов. Если размещение в сфере искусственного интеллекта и повышение ставки ФРС упоминаются в одном абзаце, технологии — уже не история роста, а аргумент инфляции.
Энергетическая сторона в недельной таблице не спокойна: запасы дистиллятного топлива в США за неделю к 6 ноября выросли на 4 071 тыс. баррелей до 103 330 тыс. баррелей, недельное изменение — 4,10%. За ту же неделю добыча сырой нефти составила 14 013 тыс. баррелей в сутки, прирост — лишь 10 тыс. баррелей, то есть 0,07%. Пока добыча стоит на месте, накопление запасов продуктов на 4,10% указывает на неделю, в которой предложение не тянет за собой цену.
Асимметрия очевидна: пока 3,7500 остаётся неизменным, тот, кто занимает в Заливе, обнуляет валютный риск и покупает процентный. Указатель Fitch и шарнир Уорша — два рычага, поднимающих цену этого обмена. Тот, кто зафиксировал долгосрочное фондирование до этих двух текстов, купил страховку фиксированного курса дёшево; тот, кто ждёт декабрьского заседания, продлит ту же страховку дороже. Один и тот же 3,7500, два разных баланса — и сегодня утром оба смотрят на один и тот же экран.