اعتقالان في أستانا، وخصم واحد، ومفاعلان حتى 2035
أُوقف رئيسا سامروك-كازينا وKTZ في 11 نوفمبر؛ وفي الأسبوع نفسه كان الأورال في البلطيق أدنى من برنت بـ31 دولاراً. تاسي 10.326، الريال 3.7500، الدرهم 3.6725.
ℹ️ قراءة بصوت المتصفح · صوت الذكاء الاصطناعي قريبًا
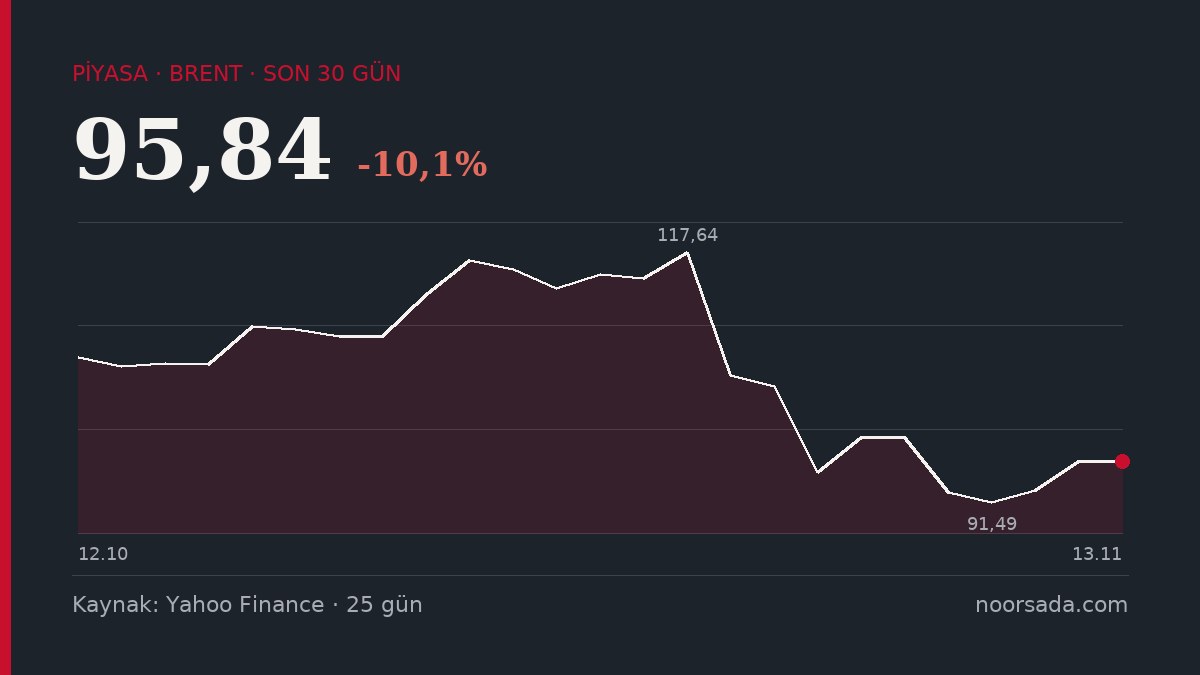
أولاً، تسوية الديون. الوعدان اللذان قطعتهما في نهاية أكتوبر حملا اليوم على طاولة التحكيم ختم "تعذّر التقييم": إغلاقات برنت في 11-12 نوفمبر، وسلسلة التدفقات الأجنبية الأسبوعية لكل من ناسداك وتداول غير موجودة في الأرشيف. لا أستطيع أن أقول إنهما تحققا ولا إنهما لم يتحققا. لن ألمّع ذلك كإصابة؛ فإذا لم يبق السجل صادقاً، لن تبقى القراءة أيضاً.
الأرقام المتبقية في أيدينا بسيطة: مؤشر تاسي عند 10.326 بحلول 12 نوفمبر، دولار/ريال سعودي 3.7500، دولار/درهم إماراتي 3.6725. لا حركة تُذكر على جبهة تثبيت أسعار الصرف. حكاية هذا الأسبوع ليست في سعر الصرف، بل في البرميل وفي قيدين.
في مقال الجمعة كتبت عن خصم خام الأورال مقابل برنت البالغ 31 دولاراً. لننظر الآن في ميكانيكا ذلك الرقم، لأن الميكانيكا ليست حيث يُظن. وفق بيانات أسعار أرغوس، في نافذة 1-6 نوفمبر عُرض الأورال في موانئ البلطيق بخصم 31 دولاراً عن برنت، وفي نوفوروسيسك بخصم 33 دولاراً؛ وكلاهما أوسع خصم منذ أبريل 2023. لكن هذه ليست حكاية انقطاع في الإمدادات. فالصادرات من البلطيق عند نحو 1.5 مليون برميل يومياً، أي عند مستوى مطلع أكتوبر، ونوفوروسيسك عند 762 ألف برميل، أي لم تتغير تقريباً. أي أن روسيا تدفع في السعر، لا في البرميل.
على الجانب الآخر من السعر المدفوع ثمّة إعادة توزيع. وفق بيانات شركة تتبع السفن كبلر، ارتفعت واردات الهند عبر هرمز في نوفمبر إلى 2.1 مليون برميل يومياً، بينما بقيت وارداتها من روسيا عند 1.8 مليون برميل. يقول كيريل باختين من بي سي إس وورلد أوف إنفستمنتس إن الإمدادات القادمة من منتجي الخليج زادت المنافسة على الأورال؛ ويضيف سيرغي فرولوف من نفت ريسيرش أن ارتفاع أجور الشحن أخّر البرميل الروسي في المنافسة. أما محللو فيكتور كابيتال فيلاحظون أن إيرادات المنتجين بلغت ذروتها وأن شحنات الخليج تقترب من مستويات ما قبل الحرب. وسُعّر البرميل الروسي للتسليم في ديسمبر في الساحل الغربي للهند عند 94.38 دولاراً، أي أقل من برنت بـ2.25 دولار: للمرة الأولى منذ أغسطس.
النصف الآخر من الأسبوع نفسه في أستانا. في 11 نوفمبر أوقفت خدمة مكافحة الفساد في لجنة الأمن القومي رئيس المجلس التنفيذي لسامروك-كازينا نورلان جاكوبوف ورئيس كازاخستان تيمير جولي يلجاس أوتينشييف؛ وأكدت KNB في 12 نوفمبر أن كليهما قيد الاحتجاز، دون إعطاء تفاصيل. وفي 13 نوفمبر، صاغ الرئيس قاسم-جومارت توكاييف الجملة بنفسه في مجلس الأمن: "هذه إشارة بالغة الخطورة إلى فساد واسع في الشركات الحكومية." وأضاف أن التحقيق لا يزال في بدايته وأن التفاصيل سابقة لأوانها.
على الطاولة نفسها تقف فاتورة عمرها عقد. تخطط أستانا لإنجاز محطات بالخاش ومويونكوم بحلول 2035. بالخاش مشروع مع كونسورتيوم تقوده روس آتوم، بوحدتي VVER-1200 وبقدرة 2,400 ميغاواط، وبكلفة نحو 16.4 مليار دولار؛ أما مويونكوم فيُتفاوض بشأنه مع شركة CNNC الصينية، والكلفة والجدول الزمني لا يزالان قيد التفاوض. وفي مايو 2026 وُقّع اتفاق حكومي دولي، وفي سبتمبر أُبرم عقد التصميم والتوريد والبناء.
بالنسبة لقارئ ملف تثبيت العملات، هذه حكاية تخص الاحتياطي الفيدرالي: التزام بالدولار يمتد على عشر سنوات يجلس على منحنى العائد نفسه الذي يحمله قرض سكني في الرياض. أما الاعتقالان فقد جعلا الطرف الموقّع على ذلك الالتزام موضع تساؤل.
التباين هنا: في الخصم نعرف من يدفع، موسكو، لكل برميل. ومن يحصّل معروف أيضاً: المصفاة التي تشتري برميلاً أرخص، ومالك السفينة الذي يفوتر أجور الشحن المرتفعة. أما في الاعتقالات فالدافع هو ميزانية أستانا والشريك الأجنبي؛ والمحصّل هو المشتري الباحث عن برميل أرخص. خبران، نصفا الأسبوع نفسه: أحدهما ينظّف السعر، والآخر يلوّث الثقة.
تعهدي: حتى الجمعة 20 نوفمبر، ستبقى واردات الهند عبر هرمز في بيانات تتبع السفن الأسبوعية أعلى من وارداتها من روسيا بما لا يقل عن 200 ألف برميل يومياً.