برنت عند 125.44 دولاراً يواجه رأس بئر أمريكياً لن يتزعزع
بلغ إنتاج الخام الأمريكي 13.979 مليون برميل يومياً الأسبوع الماضي، فيما استقرت مخزونات كوشينغ عند 24.7 مليون برميل. السعر يؤدي الدور الذي يرفض النظامُ المادي أداءه.
بلغ إنتاج الخام الأمريكي 13,979 ألف برميل يومياً في الأسبوع المنتهي في 2 أكتوبر. هذا هو الرقم المادي الذي يهمّ هذا الصباح، وهو الرقم الذي تعجز شاشات الأسعار حالياً عن احترامه.
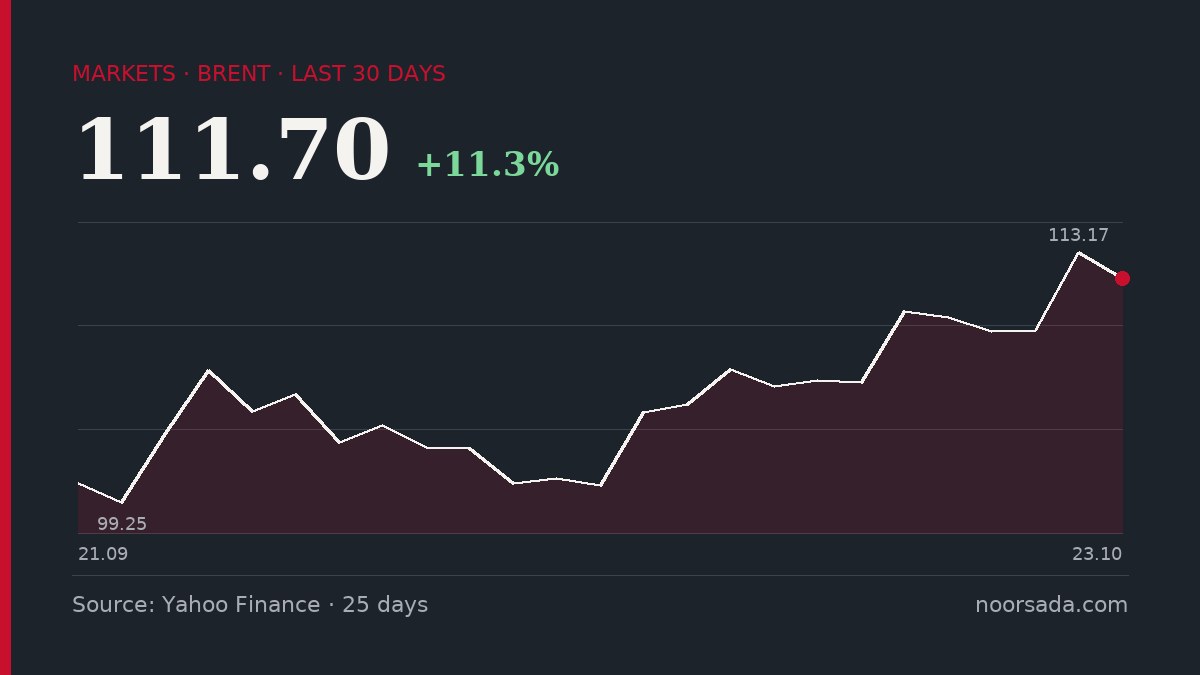
سجّل برنت 125.44 دولاراً في 6 أكتوبر، وفق التقييم اليومي لإدارة معلومات الطاقة الأمريكية (EIA). الفجوة بين هذا السعر وواقع رأس البئر في الولايات المتحدة المتاخمة هي الساحة التي ستُحسم فيها معارك الربع القادم. فالسعر فوق 120 دولاراً يستقطب تاريخياً براميل أمريكية إضافية خلال ربعين إلى ثلاثة أرباع من الإشارة المستدامة. ويقترب رقم 13.979 مليون بالفعل من الحد الأعلى لما أنتجته المساحات الأمريكية في أي دورة سابقة؛ والسؤال ليس إن كانت المزيد من البراميل ستأتي، بل كم ستكون وبأي سرعة.
السبب وراء هذا السعر جيوسياسي، وسأختصره في فقرة واحدة. الضربات الحوثية على الأراضي السعودية — التي أدانتها فرنسا هذا الأسبوع إلى جانب كتلة من الدول العربية والإسلامية — تعيد إدخال علاوة مخاطر إلى شحنات التحميل الخليجية، كان السوق قد استبعدها جزئياً حتى عام 2025. هذه العلاوة مالية بطبيعتها؛ تدفعها المصافي وتستردّها، إن استطاعت، عند المضخة. وهي بذاتها لا تُزيل برميلاً واحداً من جداول التحميل في رأس تنّورة.
الآن إلى الحسابات. على صعيد العرض: الإنتاج الأمريكي عند 13.979 مليون برميل يومياً يختبر حدود السقف الصلب، ويبقى انضباط أوبك+ المتغيّر المحوري الذي يتعذّر عليّ قياسه من بيانات اليوم. على صعيد المخزونات: احتفظت كوشينغ بـ 24,745 ألف برميل حتى 2 أكتوبر. وهذه وسادة أمان هشّة قياساً بمعايير العقد الماضي — فالمحور بُني أصلاً ليستوعب أكثر بكثير، وتبدأ إشكاليات اللوجستيات عند أدنى مستويات الخزانات في العضّ قبل الوصول إلى الصفر بمراحل. هشاشة كوشينغ هي السبب في قدرة هيكل خام غرب تكساس الوسيط (WTI) على التحرك باستقلالية عن برنت في أي يوم معين، وفي ظهور توقف مصفاة في منطقة PADD 2 على الشاشات بوتيرة أسرع مما كان عليه الحال. على صعيد الطلب: هوامش المصافي عند مستويات أسعار الخام الراهنة تتضاءل ما لم تتماسك هوامش المنتجات، وهذه الهوامش لن تصمد إلا إذا ظلّ الطلب على الوقود وزيت الديزل قوياً مع دخول الشمال فصل الشتاء.
تتبّع المسار. برميل يُحمَّل اليوم في ميناء سعودي، مؤمَّن عليه بعلاوة مخاطر حربية اتسعت منذ آخر ضربة حوثية، يبحر شرقاً في أغلب الأحيان لا غرباً — فالمصافي الآسيوية لا تزال المشتري الهامشي والمحدِّد الهامشي لأسعار الفارق في خام عربي خفيف. أما البرميل المنتج في حوض بيرميان فيتحرك عبر الأنابيب إلى ساحل الخليج، حيث إما يُصدَّر عبر كوربوس كريستي وهيوستن أو يتراكم في كوشينغ. وحين تستقر كوشينغ عند 24.745 مليون برميل، يغدو الخيار الثاني محدوداً. وهذا القيد هو السبب في أن المنتجين الأمريكيين يتمتعون حالياً بسعر مدعوم فعلي أعلى مما يُشير إليه رقم برنت الرئيسي.
افصل بين المادي والمالي، لأن الطاولات التي تخلط بينهما هي الطاولات التي تخسر المال هذا الربع. الحركة المادية هذا الأسبوع: لا شيء ذو حجم يُعتدّ به. لا خط أنابيب متوقف، ولا حقل رئيسي خارج الخدمة مؤكّد علنياً في البيانات المتاحة أمامي. الحركة المالية: علاوة مخاطر أُعيد التأكيد عليها، ومراكز طويلة على الأرجح، ومسار الدولار الذي لم يُسعف المستوردين. إذا لحقت الحركة المادية بالمالية — أي إذا طالت ضربة طاقةً إنتاجية فعلية لا صحراء مفتوحة — فإن 125 دولاراً يصبح أرضاً لا سقفاً. وإن لم يحدث ذلك، نزفت العلاوة في غضون أربعة إلى ستة أسابيع وأتمّ نمو العرض الأمريكي ما تبقّى من العمل.
ما يمكن أن يتحرك مادياً الربع القادم: 100 إلى 200 ألف برميل إضافية يومياً من الإنتاج الأمريكي إذا استجاب عدد الحفّارات، وبراميل أوبك+ الإضافية إن اختار التكتل الدفاع عن الحصة السوقية على حساب السعر، وكميات كازاخستان عبر خط CPC التي لا تزال رهينة لمحطة واحدة في البحر الأسود. وما لا يمكن تحريكه مهما وقّع أحد: محور كوشينغ الذي لا يحمل أكثر مما تسعه خزاناته، وسوق تأمين البحر الأحمر الذي لن يُعيد تقييمه نزولاً حتى تتوقف الطائرات المسيّرة.