وارش يتحدث عن "نقطة مفصلية" وفيتش تُسيء نظرتها لأميركا الشمالية
الريال 3.7500، والدرهم 3.6725، وTASI عند 10,258: نظام الربط يحوّل عجز أميركا البالغ 7.6% واجتماع ديسمبر إلى مسار الفائدة في الخليج.
ℹ️ قراءة بصوت المتصفح · صوت الذكاء الاصطناعي قريبًا
في مطلع الشهر تعهدتُ في هذا العمود بتعهد قابل للقياس على جانب الأسهم: أن يكون الدخول إلى منطقة التصحيح أو الخروج منها مقروناً بتغيّر في اتجاه التدفق الأجنبي الأسبوعي. اليوم صدر قرار الحكم: لا دليل. لم تكن أي من سلسلتي البيانات في متناول يدي. لم أُوفِ بالوعد ولم أُهدره؛ سقطتُ لأنني لم أستطع القياس. وإن إغلاق وعد لا يمكن قياسه بصمت سيكون إنفاقاً لرأس المال الوحيد لهذا العمود.
في الليل وقعت ورقتان على الطاولة نفسها. الأولى تحديد فيتش لنظرتها الائتمانية لأميركا الشمالية عند "آخذة في التدهور". وبحسب البيان المنشور، فالسبب هو فوز الديمقراطيين بأغلبية في مجلسي الكونغرس بعد الانتخابات النصفية في الولايات المتحدة، والمخاطر المالية التي تخلقها الإدارة المنقسمة. والثانية جملة رئيس الاحتياطي الفيدرالي كيفن وارش في سان فرانسيسكو: "نحن عند نقطة مفصلية في الاقتصاد الأميركي".
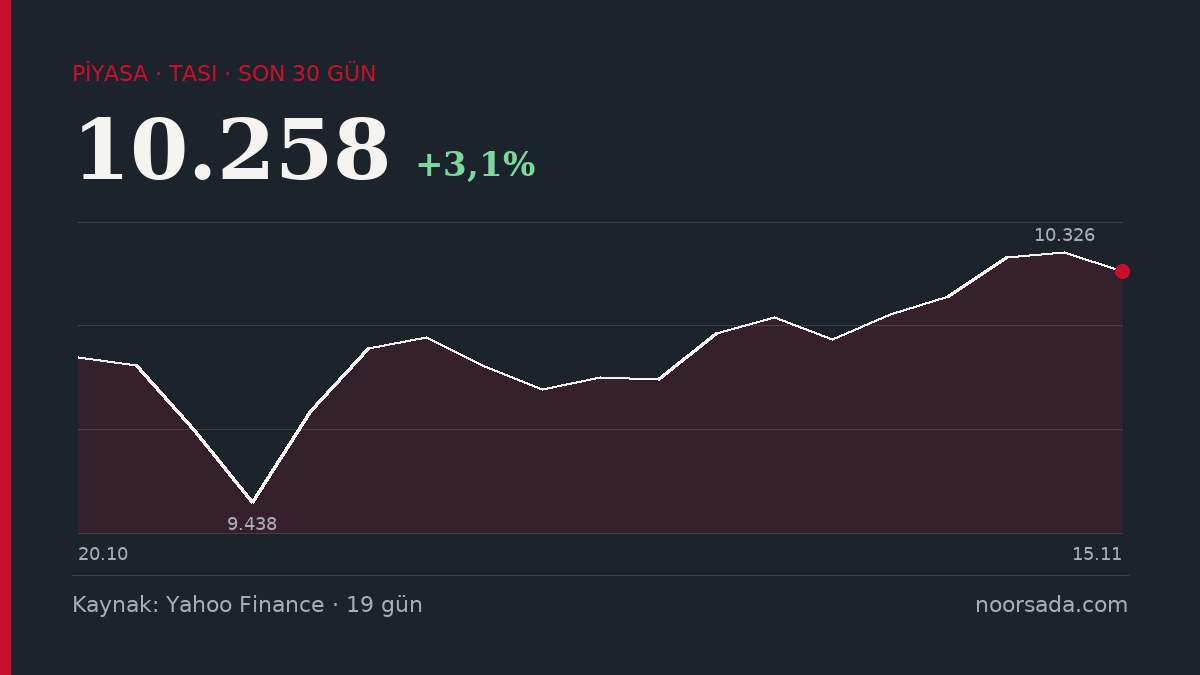
بحلول الصباح، الريال السعودي عند 3.7500، والدرهم عند 3.6725، وTASI عند 10,258 بإغلاق 15 نوفمبر. أي أن تسعير الخليج لم يهضم هاتين الورقتين بعد. وما تبقى من هذا المقال يدور على سبب هضمه لهما.
خطوة فيتش ليست خفضاً للتصنيف، بل إشارة اتجاه — لكن الأرقام داخل الإشارة قاسية: يُتوقع أن يبقى عجز الحكومة العامة الأميركية عند 7.6% من الناتج المحلي الإجمالي، وأن ترتفع نسبة الدين الحكومي العام إلى الناتج المحلي الإجمالي إلى 121%. وتقول المؤسسة إن الإدارة المنقسمة ترفع احتمال إغلاق الحكومة الفيدرالية وتكبّر مخاطر المواجهة حول سقف الدين. ترجمة ذلك لنظام ربط العملة جملة واحدة: شروط التمويل الأميركية هي السياسة النقدية للرياض وأبوظبي. 3.7500 و3.6725 ليسا خيار الخليج؛ بل هما فرع الخليج لميزانية واشنطن.
في النص نفسه تقف جملتان جنباً إلى جنب. تقول فيتش إن "استمرار شروط التمويل مشدودة، حتى مع توقعنا بقاء النمو الاقتصادي صامداً" سيضر بقطاعات مثل قطاع الإسكان. النمو صامد، والنظرة تتدهور. هذا ليس تناقضاً؛ إنه ثمن الأجل. النمو قصير الأجل وخدمة الدين طويلة الأجل يرسمان اتجاهين متعاكسين على اللوحة نفسها، والخليج يقف داخل تلك اللوحة من جهة الاقتراض.
جملة وارش ليست اتجاهاً، بل باباً: المفصل يدور إلى الجهة التي يُدفع إليها. في اجتماع فريق عمل الذكاء الاصطناعي في الاحتياطي الفيدرالي، كتم الرئيس رأيه في وظائف الياقات البيضاء وترك الأسئلة على الطاولة. والسطر الذي يجب أن يقرأه السوق في مكان آخر: بحسب تحليل سوقي، فإن تسخين استثمارات الذكاء الاصطناعي لقطاع التكنولوجيا يدفع الاحتياطي الفيدرالي إلى التفكير في رفع الفائدة في ديسمبر. في نظام ربط العملة، اجتماع ديسمبر ليس تقويماً، بل بند استيراد؛ والشيء المستورد هذا الصباح ليس خفضاً، بل احتمال رفع.
وهنا يقع أغلى سطر في الأسبوع: أنثروبيك ستسعّر طرحها العام يوم الأربعاء، وقد تجمع ما يصل إلى 64 مليار دولار على تقييم 1.4 تريليون دولار. وإذا كان طرح عام في الذكاء الاصطناعي ورفع الفائدة من الاحتياطي الفيدرالي يردان في الفقرة نفسها، فالتكنولوجيا لم تعد قصة نمو، بل حجة تضخم.
الجانب الطاقي ليس هادئاً في الجدول الأسبوعي: مخزونات نواتج التقطير الأميركية ارتفعت في أسبوع 6 نوفمبر بمقدار 4,071 ألف برميل إلى 103,330 ألف برميل، بتغيّر أسبوعي 4.10%. وفي الأسبوع نفسه بلغ إنتاج الخام 14,013 ألف برميل يومياً، بزيادة 10 آلاف برميل فقط، أي 0.07%. وتكدّس مخزون المنتجات بنسبة 4.10% مع ثبات الإنتاج يشير إلى أسبوع لا يحمل فيه العرض السعر.
التباين واضح: ما دام 3.7500 ثابتاً، فالمقترض في الخليج يصفّر مخاطر العملة ويشتري مخاطر الفائدة. إشارة فيتش ومفصل وارش هما ذراعان تدفعان ثمن هذه المقايضة إلى الأعلى. ومن أَقفل التمويل طويل الأجل قبل هاتين الورقتين يكون قد اشترى تأمين سعر الصرف الثابت رخيصاً؛ ومن ينتظر اجتماع ديسمبر سيجدد التأمين نفسه بسعر أعلى. الرقم 3.7500 نفسه، وميزانيتان مختلفتان — وهذا الصباح كلاهما ينظر إلى الشاشة نفسها.