Lagarde'ın Erken Ayrılışı: Açıklamayı Değil, Takvimi Okuyun
Şubat'ta ayrılış, ilkbaharda Fransa cumhurbaşkanlığı seçimi ve aynı anda açılan üç ECB koltuğu. Halefiyet süreci Frankfurt'ta değil, başkentlerde belirlenecek.
ℹ️ Tarayıcı tabanlı sesli okuma · yapay zeka stüdyo sesi yakında
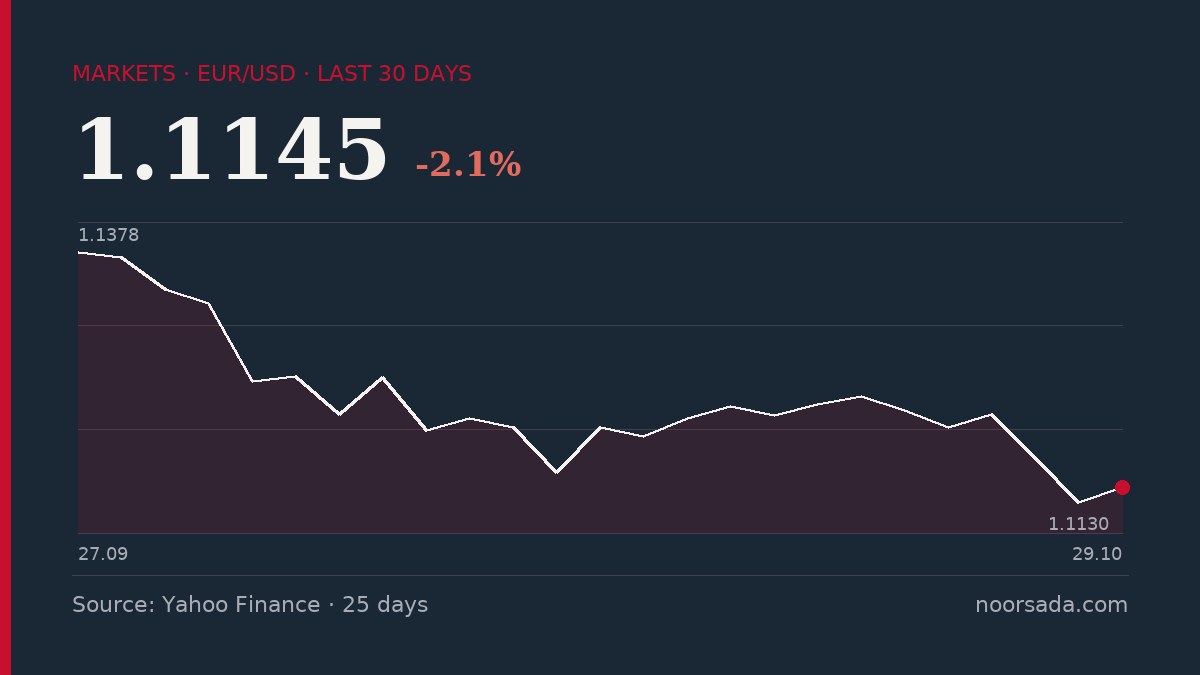
Metnin özü, bir sosyal medya paylaşımı ve Avrupa Konseyi açıklamasından ibaret; bu durum bile meselenin hangi düzlemde yürütüleceğini gösteriyor. Christine Lagarde, Perşembe günü Avrupa Merkez Bankası'nı (ECB) Şubat ayında bırakacağını duyurdu — görev süresi Ekim 2027'de sona erecekken tam dokuz ay erkenden. Avrupa Konseyi Başkanı sıfatıyla António Costa, halefi bulma sürecinin 'sorunsuz bir geçiş' hedefiyle derhal başlayacağını açıkladı. Fransa Cumhurbaşkanı sıfatıyla Emmanuel Macron ise hazırlıkların 'düzenli ve dengeli bir biçimde' ilerlemesini talep etti.
Şu iki sıfatı — düzenli, dengeli — olduğu gibi, yani diplomatik bir örtmece olarak okuyun. Ne anlama geldiklerini söyleyeyim: Fransa cumhurbaşkanlığı seçiminden önce.
Asıl hikâye takvim. Lagarde'ın görevi Ekim 2027'ye uzanıyor. Fransa'nın cumhurbaşkanlığı seçimi ise ilkbaharda. Şubat'ta istifasını sunarak Lagarde, AB liderlerine Macron'un hâlâ Élysée'de oturduğu ve Fransa adına tek para biriminin başında kimin bulunacağını hâlâ onayladığı bir zaman aralığı açıyor. Görev süresini doldurup ayrılsaydı, atama; Marine Le Pen'in bir sonraki ECB Başkanı konusunda Fransa'nın tutumunu müzakere edeceği bir siyasi iklime denk gelecekti. Benim okumam şu: Erken ayrılışın asıl nedeni tam da bu. Fransız tel servisinin Lagarde'ın çevresindekilerden aktardığı 'görüşlerini daha özgür biçimde dile getirme' gerekçesi, inandırıcı bir ikinci neden ve belki de samimi olan — ama kurumsal sonucu ağır basan taraf bu değil.
Öne çıkan iki isim şimdiden dolaşıyor: Hollanda merkez bankasının eski başkanı Klaas Knot ve şu an Uluslararası Ödemeler Bankası'nda görev yapan Pablo Hernández de Cos. Bu kısa listenin uzlaşı alanı hakkında ne söylediğine dikkat edin. Knot, varlık alımları tartışmalarında yıllar boyu kaybeden Berlin, Lahey ve kuzey bloğunun kabul edebileceği bir şahin. De Cos ise Madrid, Roma ve Paris'in onaylayabileceği, Basel'de sağlam sicili olan güneyli bir teknokrat. Pazarlık, soyut para politikası felsefesi üzerine olmayacak; hangi başkentin başkanlığı aldığı, hangilerinin aynı anda boşalan diğer iki koltuğu — Isabel Schnabel'in yürütme kurulu üyeliğini ve Philip Lane'in baş ekonomist pozisyonunu — kapacağı üzerine olacak.
Aynı anda üç boş pozisyon, rastlantısal bir prosedür kazası değil. Bu bir paket. AB uygulamasında paketler; Komisyon'un odada bulunduğu ama masanın başında oturmadığı uzun bir toplantıda, devlet ve hükümet başkanları tarafından, genellikle Avrupa Konseyi bünyesinde kararlaştırılır. Bir sonraki zirve 17-18 Aralık'ta. Başkentlerin taleplerini şekillendirdiği son tarihin adı bu.
Bu pazarlığın açıldığı arka planı bir düşünün. Yönetim Konseyi bu hafta faizleri değiştirmedi. Konseyin kendi açıklaması; enerji fiyatlarının artmaya devam ettiğini, şokun 'büyüklük ve süre' bakımından genişlediğini, finansman koşullarının sıkılaştığını, enflasyon risklerinin yukarı yönlü, büyüme risklerinin ise aşağı yönlü olduğunu kabul ediyor. Öne çıkan haberlere göre Eylül enflasyonu yüzde 3,8 ile yüzde iki hedefinin neredeyse iki katına ve üç yılın zirvesine ulaştı. Konseyin içindeki şahin kanat Aralık'ta harekete geçmek istiyor. Güvercin kanat ise büyümedeki aşağı yönlü riski görüyor ve beklemeyi tercih ediyor. Tam bu ayrışmanın ortasına, başkanın Şubat'a kadar gideceği haberi düşüyor. Konseydeki her ulusal merkez bankası başkanının artık konumlanmak için ek bir güdüsü var — bir sonraki faiz kararı için değil, bir sonraki başkanlık için.
Uygulama sorusu — farklı bir alanın çerçevesini ödünç alarak söylemek gerekirse — şu: ECB'nin bağımsızlığı, açıkça ulusal bir seçim takvimine karşı yürütülen bir halef sürecinden sağ çıkabilir mi? Biçimsel olarak evet: Antlaşma açık, görev fiyat istikrarı, Yönetim Konseyi oy kullanır. Pratik olarak ise takvimi bir Fransız seçimini geçiştirmek için sıkıştırmanın verdiği sinyal şu: Bir başkentteki siyasi uygunluk, tek para biriminin merkez bankasının liderlik değişimini hızlandırabilir. Bu sinyal, bir sonraki sefer Frankfurt'ta kimin oturması gerektiğine dair bir görüşü olan bir hükümet tarafından Roma'da not edilecek.
Körfez açısından ise etki daha sessiz ama gerçek. Abu Dabi, Riyad ve Doha'daki egemen servet fonları, euro cinsinden kağıt tutuyor ve ECB'nin öngörülebilirliğine ilişkin varsayımlar çerçevesinde euro likiditesi planlıyor. Tartışmalı bir halefiyet süreci, Aralık faizinde bölünmüş bir Konsey ve bankanın kendi ifadesiyle hâlâ süren bir enerji şoku — GCC'nin hazine masalarının kış boyunca Avrupa durationunu fiyatladığı ortam bu. Kısa listeyi dikkatle okuyacaklar. Knot ile De Cos çok farklı tepki fonksiyonları anlamına geliyor.
Pazartesi sabahı Lyon'daki bir uyum yetkilisinin yapması gereken hiçbir şey yok. Abu Dabi'deki bir faiz stratejisti ise çoktan başladı.