ABD Ham Petrol Üretimi 13,8 Milyon b/g ile Körfez Risk Priminin Yükselişi
Yurtiçi arz pandemi sonrası en yüksek seviyelerinde seyrederken, İran destekli vekil güçlerin Suudi Arabistan'a yönelik saldırıları fiziki varil üzerinde yeniden fiyatlandırmayı zorluyor — kâğıt fiyatı üzerinde değil.
ABD haftalık ham petrol üretimi, 31 Temmuz'da sona eren hafta için 13.804 bin varil/gün olarak kaydedildi. Brent, 3 Ağustos'ta 88,90 dolardan kapandı. Cushing aynı raporlama haftasında 20.955 bin varil tuttu. Üç rakam, tek bir sonuç: piyasa kâğıt üzerinde iyi arz durumundadır, deniz üzerinde ise giderek artan bir gerginlik içindedir.
Gerginliğin kaynağı Suudi yönlüdür. Son 72 saatteki haberler, İran destekli vekil güçlerin Krallık'ı hedef aldığını ve Yemen'den Husi faaliyetlerinin sürdüğünü aktarıyor. Riyad tedbir alıyor. Ankara, İslamabad ve Riyad ayrıca metnini görmediğim bir savunma anlaşması imzaladılar — ancak Tahran'a gönderilen mesaj yeterince açıktır. Siyaset bu paragrafa aittir. Varil'ler diğer tüm paragraflara.
Arzla başlayalım. Birleşik Devletler'den gelen 13,80 milyon b/g, bir yıl önceki aynı haftanın yaklaşık 250.000 varil üzerindedir ve ABD'yi ham petrol bazında Suudi Arabistan dışındaki tüm OPEC+ üreticilerinin üzerine rahatça yerleştirir. Bu üretim düzeyi hızla geri çekilecek değil — şeyl sektörü, kuyu sayısı peşinde koşmak yerine nakit akışını korumayı iki yıl içinde öğrendi ve mevcut vadeli fiyat eğrisi üretim hızlanmasını ödüllendirmiyor. Bunu Q3'ün geri kalanı için küresel arzın altındaki 13,7–13,9 milyon b/g'lik bir taban olarak değerlendirin.
Envanter tablonun ikinci yarısını anlatıyor. Cushing'deki 20,96 milyon varil oldukça düşük. Tank çiftliğinin operasyonel minimumu genel olarak yaklaşık 20 milyon varil seviyesinde kabul edilir; bu düzeyin altında harmanlama ve kalite ayrıştırma sorunları baş göstermeye başlar. Dolayısıyla WTI'nın piyasa yapısı, Cushing'in boşalma dönemlerinde her zamanki işini yapıyor — varilleri hub'a doğru çekerek Körfez Sahili ihracat limanlarından uzaklaştırıyor. Bu yurtiçi çekim, Körfez ihracatçılarının sigortalayabildikleri her deniz yolu varilini ihtiyaç duydukları tam anda gerçekleşiyor.
Zira talep tarafı da gevşemiş değil. Atlantik Havzası'ndaki rafineri işletmeleri hâlâ yaz modunda çalışıyor. Asya alıcıları, özellikle Çinli bağımsız rafineriler, 88 dolarlık Brent'te gözlerini kırpmadı. Ham petrol bu fiyatlarda gerçekten aşırı arz altında olsaydı, Cushing'deki stoklar artıyor olurdu — operasyonel tabanında beklemiyordu. Artmıyor.
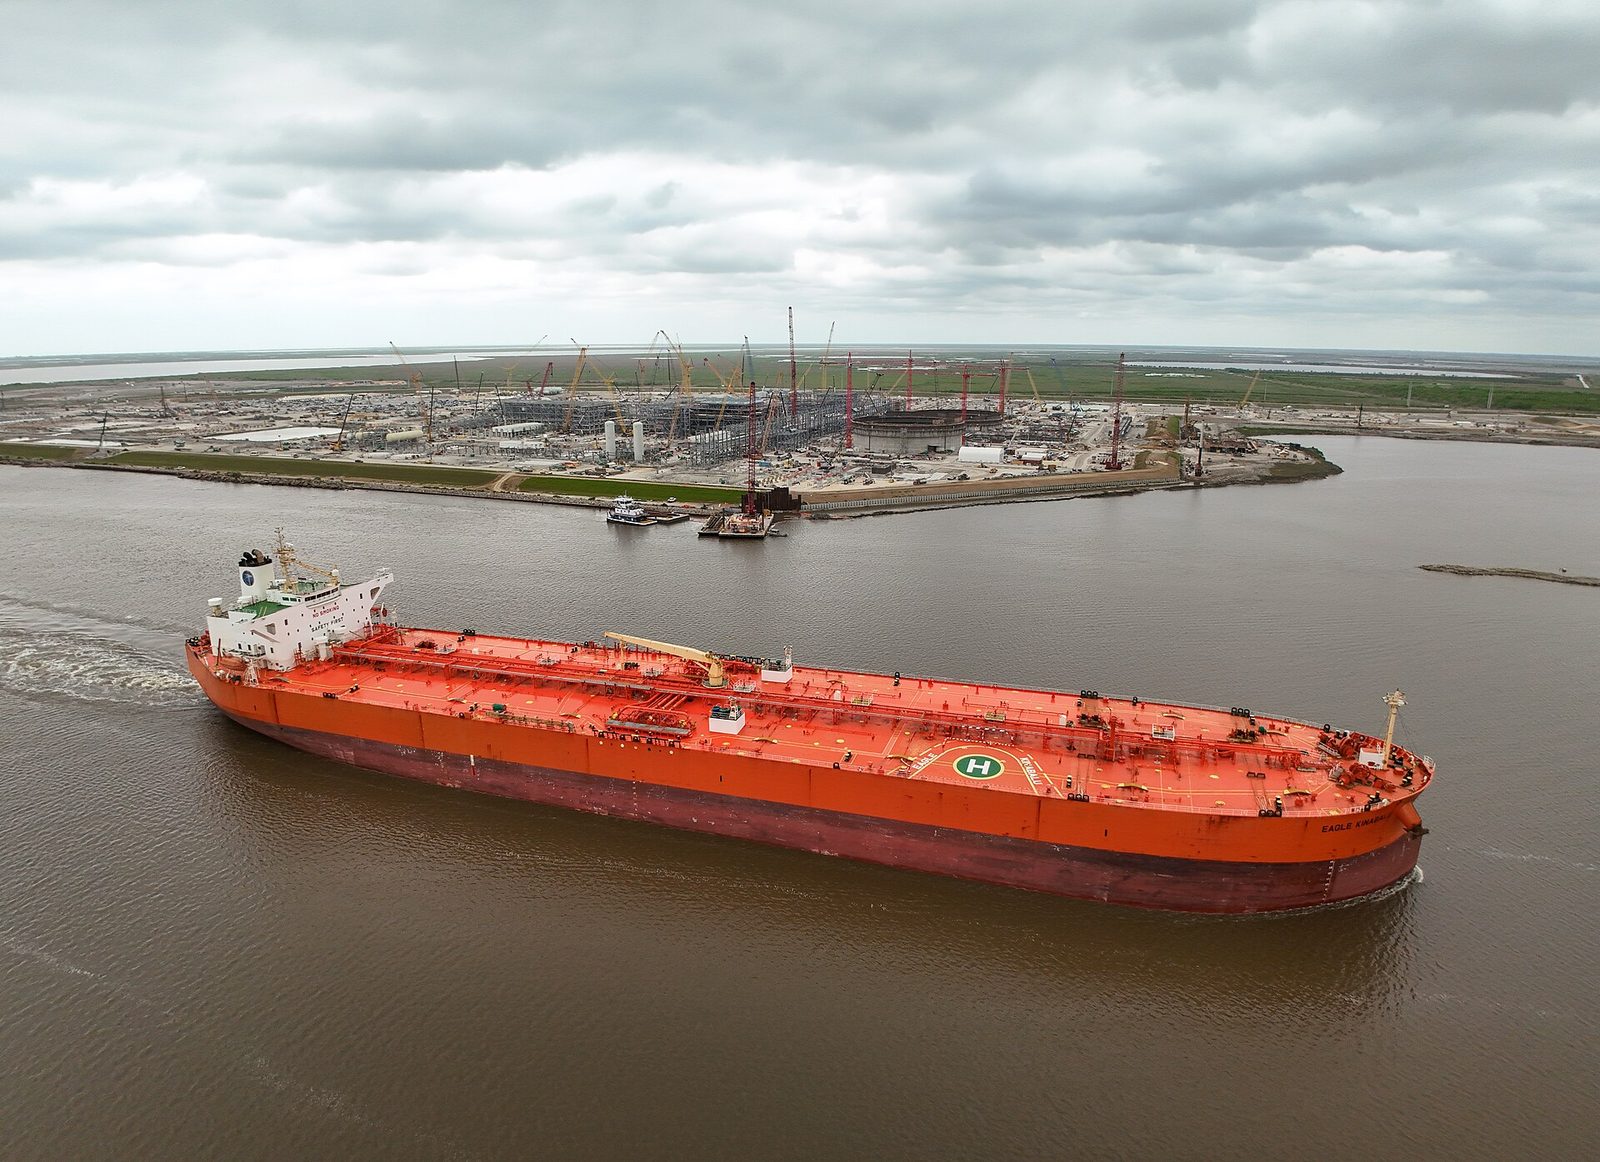
Şimdi fiziki haritaya bakalım. Ras Tanura'dan bugün yüklenen bir varil Hürmüz Boğazı'ndan geçer, ardından iki yöne ayrılır: doğuya Ningbo, Ulsan ve Jamnagar'a; batıya Bab el-Mandeb ve Süveyş üzerinden Rotterdam ve Trieste'ye — ya da Kızıldeniz etabındaki savaş riski priması fazladan 15–18 günlük seyri aşıyorsa Ümit Burnu'ndan. Bu batı yönlü karar şu an kargo kargo verilmektedir. Sigortacılar, bu haftaya kadar yalnızca Kızıldeniz transitlerinde uyguladıkları derecelendirmeyi artık Körfez yüklemelerine de uyguluyor. Bir Suudi terminalinden yüklenen VLCC'deki savaş riski primasına eklenen her bir dolar, ya satıcının indirim yoluyla üstlendiği ya da alıcının teslim maliyeti olarak ödediği bir dolardır. Bunların hiçbiri Brent spot fiyatında hemen görünmez. Diferansiyellerde görünür — Arab Light OSP'ler, Dated-to-Frontline farkları, Aframax-VLCC arbitrajı. Fiziki masaların baktığı yer tam olarak burasıdır.
Hareketleri birbirinden ayırt etmek gerekiyor. 88,90 dolarlık Brent fiyatı bir finansal rakamdır: pozisyonlamayı, dolar gücünü ve makro piyasanın Körfez tırmanışına rağmen uzun pozisyon taşıma iştahını yansıtır. Fiziki hareket ise başka yerde — navlun eğrisinde, sigorta teklifinde ve Cushing'in rekor yurtiçi üretime karşın yeniden dolmadığı gerçeğinde. Bu iki sinyalden biri diğerini eninde sonunda düzeltecek. Benim çalışma varsayımım fizikinin kazanacağı yönünde; çünkü tank çiftliği taban seviyesindeyken ve yükleme terminali insansız hava aracı tehdidi altındayken fiziki sinyal her zaman kazanır.
Asıl mesele kapasitedir. Suudi Arabistan yaklaşık 12 milyon b/g ham petrol üretimini sürdürebilir ve kâğıt üzerinde belki 3 milyon b/g yedek kapasitesi mevcuttur. Ancak bu yedek kapasite, ihracat terminallerinin hedef listesinde yer alması durumunda anlamsız kalır. Ankara, İslamabad ya da Washington'da atılacak hiçbir imza bu aritmetiği yıl sonundan önce değiştirmez. Q4'te hareket edecek varil'ler, sigortalanabilen, yüklenebilen ve seyredebilen varil'lerdir. Diğer her şey yorumdan ibarettir.