كوشينغ يحتفظ بـ 20.96 مليون برميل مع دفع تهديد الحوثيين شركاتِ التأمين بعيداً عن شحنات البحر الأحمر
الإنتاج الأمريكي من الخام البالغ 13.804 مليون برميل يومياً يواجه مجموعةً شحيحة من السفن الراغبة شرق باب المندب. الاختناق ليس في جزيئات الخام، بل في حمولة السفن.
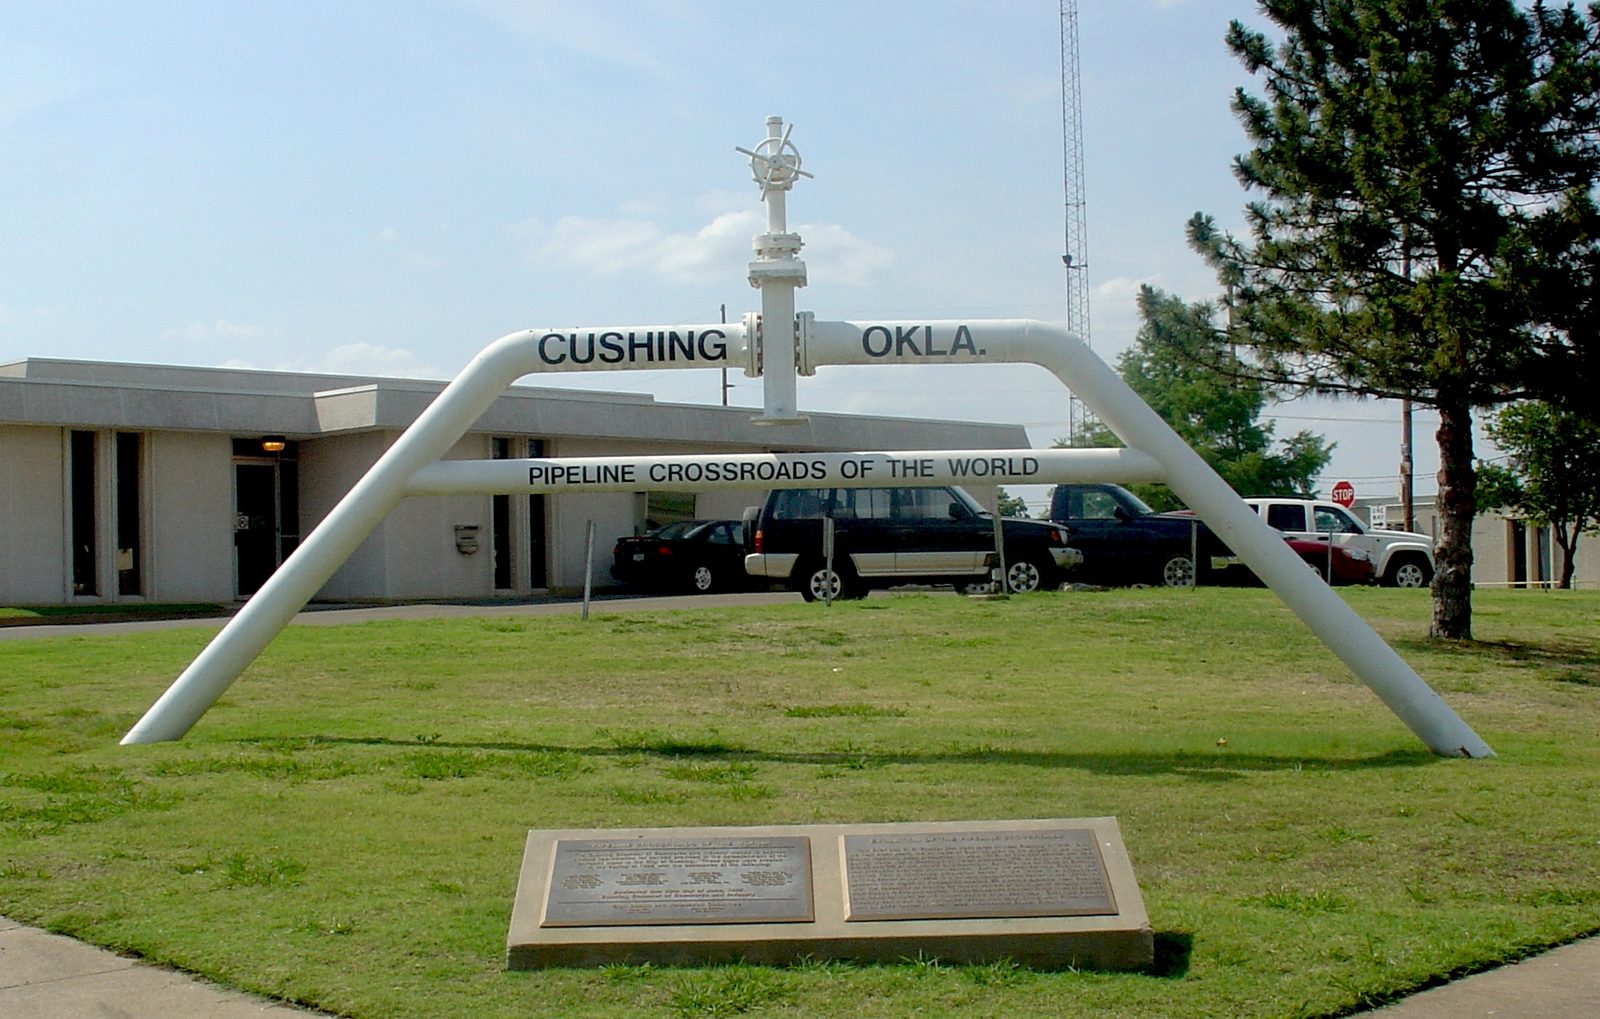
كانت مخزونات الخام في كوشينغ عند 20,955 ألف برميل للأسبوع المنتهي في 31 يوليو. هذا هو الحد الأدنى التشغيلي لعقد المستقبليات الأمريكية، وهو المستوى الذي يجب أن تتركّز عليه عين كل متداول مادي هذا الصباح.
السبب في أهمية ذلك هذا الأسبوع ليس أمريكياً. إنه يمني. أشارت قوات الحوثيين إلى توسيع حملة البحر الأحمر، إذ باتت مزاعم شنّ ضربات على ناقلات سعودية مسعَّرةً في أقساط مخاطر الحرب. لم تتوقف البراميل، لكن شركات التأمين التي تكتب غطاءً للسفن الحاملة لها تعيد تقييم المسار. هذا إجراء مالي له عواقب مادية. حين ترتفع أقساط تغطية مخاطر الحرب على ناقلة VLCC تعبر باب المندب، ينحرف البرميل الحدي حول رأس الرجاء الصالح. واحد وعشرون يوماً إضافياً في البحر لكل رحلة ذهاب وإياب. براميل فعلية أقل في الماء في أي لحظة معينة، حتى لو ظل العرض الاسمي دون تغيير.
جانب العرض: سجّل الإنتاج الأمريكي الأسبوعي من الخام 13,804 ألف برميل يومياً في 31 يوليو. كان هذا الرقم ثابتاً لعدة أشهر. حوض بيرميان يفعل ما اعتاد فعله دائماً — يستخرج الحجوم من عدد منصات حفر متقلّص عبر حفر أفقي أطول. إنه ليس العامل المحرّك للسوق. العامل المحرّك يقع في الخليج. المملكة العربية السعودية والإمارات العربية المتحدة هما المنتجان الوحيدان اللذان يمتلكان طاقة احتياطية يمكن تفعيلها خلال ربع سنة، وكلاهما يصوغ الآن سياسة التصدير حول المسارات التي تتجنب نقطة الاختناق في البحر الأحمر حيثما أمكن.
كانت الإمارات صريحةً في الدفاع عن ممر هرمز-فجيرة والحفاظ على تدفق الخام. هذا الخط — خط حبشان-فجيرة، بطاقة التفافية تبلغ نحو 1.5 مليون برميل يومياً — يُعدّ أهم قطعة بنية تحتية في الخليج لا يكاد أحدٌ خارج الصناعة يعرف اسمه. وجوده مبرَّر تحديداً لأسابيع كهذا الأسبوع. أرامكو السعودية تمتلك خط الشرق-الغرب بطاقة اسمية تبلغ 5 ملايين برميل يومياً من بقيق إلى ينبع على ساحل البحر الأحمر. ينبع هي المشكلة. خط أنابيب تنتهي عند ميناء تحت تهديد الطائرات المسيَّرة هو خط أنابيب بسعر مخفَّض في نهايته.
جانب الطلب: مصافي التكرير الآسيوية هي المشترون الذين يحددون السعر الحدي لدرجات خام الخليج. مصافي التكرير الصينية المستقلة ("التيبوتس") كانت تعمل بأقل من 70 في المئة من طاقتها وفق تقديرات الصناعة منذ أسابيع، مما يكبح الصعود في فروقات الخام الخفيف العربي. مصافي التكرير الهندية هي المشتري الأكثر انضباطاً، وهي التي تطرح أسئلة حادة حول سعر التسليم حين يتضاعف مكوّن الشحن.
جانب المخزونات: كوشينغ عند 20.96 مليون برميل مستوى ضيق. يُقدَّر على نطاق واسع أن الحد الأدنى التشغيلي للخزانات يقع حول 20 مليون برميل؛ ما دون ذلك يبدأ الفصل بين درجات الخام واقتصاديات المزج في الانهيار. هذا ليس مستوى أزمة. لكنه مستوى يُزيل المرونة. لا يمكن لمصفاة أمريكية تحتاج إلى درجة WTI محددة أن تفترض أن مجمع الخزانات سيوفّرها عند الطلب. وهذا يشدّ مقدمة منحنى WTI بصورة مستقلة عن أي شيء يجري في البحر الأحمر.
اجمع الجوانب الثلاثة معاً. العرض كافٍ اسمياً. الطلب ثابت إلى مستقر. المخزون عند نقطة التسعير ضيق. الشحن يُعاد تقييمه. الصورة المادية تدعو إلى توقع فارق برنت-دبي أوسع، حيث تُخصَّم براميل الخليج للتخلص منها عبر المسار الطويل، مع شهر أول أقوى لـ WTI حيث يفقد كوشينغ وسادته.
النقطة الفاصلة هي الطاقة. ما الذي يمكن نقله فعلياً في الربع القادم؟ حبشان-فجيرة ممتلئة أو على وشك الامتلاء. يمكن دفع خط الشرق-الغرب بقوة أكبر لكن منفذه مكشوف. يستوعب مسار رأس الرجاء الصالح الفائض لكن بتكلفة شحن تضغط على هوامش المنتج قبل أن ترفع أسعار المستهلك. ستتحرك البراميل. لكنها ستتحرك أبطأ، وأبعد، وبفارق أوسع قياساً بالمعيار الورقي. هذه هي الصفقة.