إنتاج النفط الخام الأمريكي عند 13.8 مليون برميل يومياً في مواجهة علاوة مخاطر خليجية متصاعدة
الإمدادات المحلية تعمل بأعلى مستوياتها منذ الجائحة، فيما تُجبر ضربات وكلاء إيران على المملكة العربية السعودية السوقَ على إعادة تسعير البرميل المادي لا الورقي.
سجّل الإنتاج الأسبوعي للنفط الخام الأمريكي 13804 آلاف برميل يومياً للأسبوع المنتهي في 31 يوليو. استقر برنت عند 88.90 دولار في 3 أغسطس. احتفظت كوشينج بـ 20955 ألف برميل في الأسبوع ذاته. ثلاثة أرقام، استنتاج واحد: السوق موفور الإمدادات على الورق، ومتوتر بشكل متزايد على الماء.
مصدر التوتر سعودي. التقارير الصادرة خلال الـ72 ساعة الماضية تصف وكلاء مدعومين من إيران يستهدفون المملكة العربية السعودية، فضلاً عن استمرار النشاط الحوثي من اليمن. الرياض تتأهب. وقّعت أنقرة وإسلام آباد والرياض أيضاً اتفاقية دفاع لم أطّلع على نصها — غير أن إشارتها تجاه طهران ليست خفية. السياسة تنتمي إلى هذه الفقرة. أما البراميل فتنتمي إلى كل ما عداها.
لنبدأ بالإمدادات. 13.80 مليون برميل يومياً من الولايات المتحدة يفوق المستوى الذي سُجّل في الأسبوع ذاته قبل عام بنحو ربع مليون برميل، ويضع الولايات المتحدة في مرتبة تفوق جميع منتجي أوبك+ باستثناء المملكة العربية السعودية على أساس النفط الخام وحده. هذا الإنتاج لن يتراجع بسرعة — أمضى قطاع الصخر الزيتي عامين يتعلم كيف يدافع عن التدفق النقدي بدلاً من ملاحقة أعداد الحفارات، والشريط الآجل الراهن لا يُشجّع على التسارع. عدّه حداً أدنى للإمدادات العالمية في نطاق 13.7 - 13.9 مليون برميل يومياً طوال ما تبقى من الربع الثالث.
تُكمل المخزونات نصف الصورة الثاني. كوشينج عند 20.96 مليون برميل مستوى متدنٍّ. يُقدَّر الحد الأدنى التشغيلي لمنشأة الخزانات بنحو 20 مليون برميل؛ دون ذلك، تبدأ مشاكل المزج والفصل حسب الدرجة في التأثير الفعلي. لذا فإن هيكل WTI يفعل ما اعتاد عليه حين يستنزف كوشينج — يسحب البراميل نحو المركز بعيداً عن أرصفة التصدير على ساحل الخليج المكسيكي. هذا سحب داخلي يتزامن تماماً مع اللحظة التي يحتاج فيها المصدّرون الخليجيون إلى كل برميل بحري يمكن التأمين عليه.
لأن جانب الطلب ليس فاتراً. لا تزال مصافي حوض الأطلسي تعمل في وضع الذروة الصيفية. المشترون الآسيويون، ولا سيما الشركات الصينية المستقلة، لم يترددوا أمام برنت عند 88 دولاراً. لو كان النفط الخام في فائض حقيقي بهذه الأسعار، لكانت مستويات كوشينج ترتفع لا تتوقف عند الحد التشغيلي. وهي لا ترتفع.
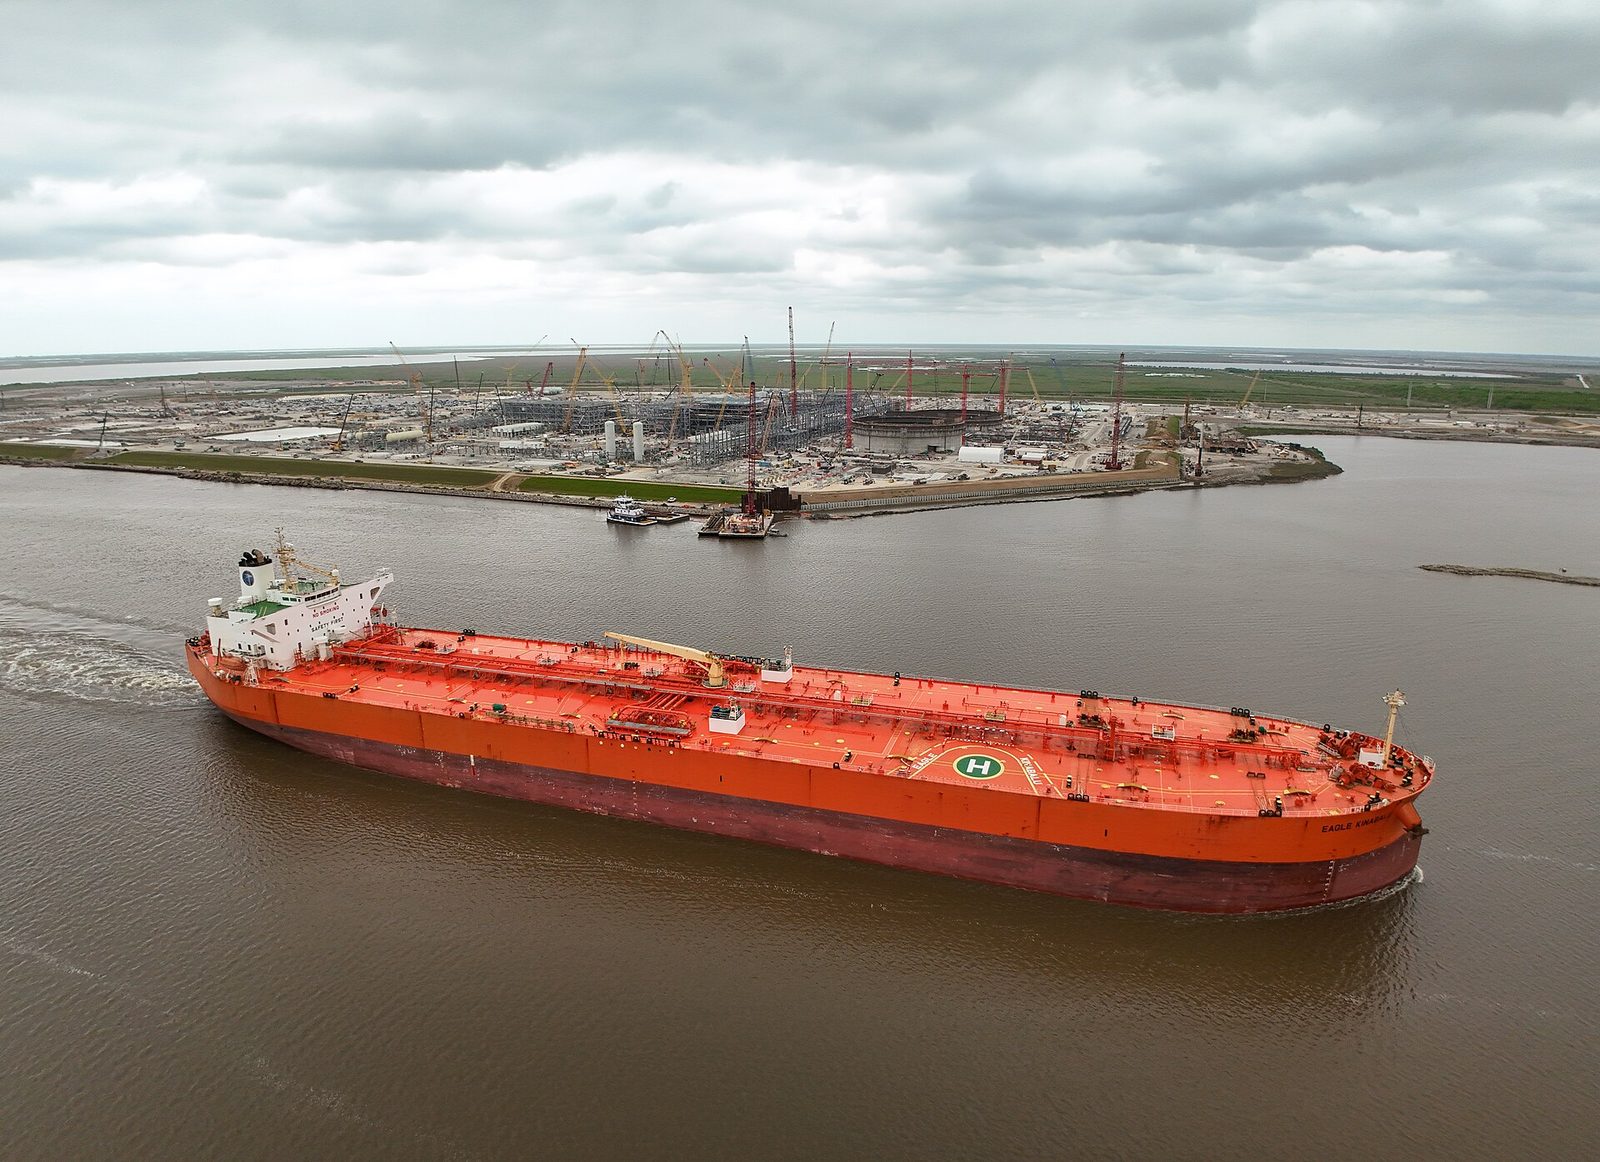
الآن الخريطة المادية. برميل يُحمَّل من رأس تنورة اليوم يعبر مضيق هرمز، ثم ينقسم: شرقاً نحو نينغبو وأولسان وجامناغار؛ وغرباً عبر باب المندب وقناة السويس نحو روتردام وتريستي، أو حول رأس الرجاء الصالح إذا تجاوزت علاوة مخاطر الحرب على قطاع البحر الأحمر تكلفة 15 إلى 18 يوماً إضافية من الإبحار. يُتّخذ هذا القرار المتعلق بالمسار الغربي الآن شحنةً شحنة. أعاد المؤمّنون تصنيف تحميلات الخليج بأسلوب كانوا يحتفظون به، حتى هذا الأسبوع، لعمليات عبور البحر الأحمر. كل دولار إضافي من علاوة مخاطر الحرب على ناقلة VLCC محمّلة من محطة سعودية هو دولار إما يبتلعه البائع عبر الخصم أو يبتلعه المشتري عبر تكلفة الإيصال. لا يظهر أي منهما في السعر الثابت لبرنت فوراً. بل يظهر في الفوارق — أسعار النفط العربي الخفيف الرسمية (OSPs)، وفروق Dated Brent أمام Frontline، وتحكيم Aframax-VLCC — وهو ما تترصّده المكاتب المادية.
ميّز بين الحركتين. سعر 88.90 دولاراً لبرنت رقم مالي: يعكس التموضع وقوة الدولار واستعداد مراكز الكتاب الكلي للإبقاء على مراكز الشراء في خضم التصعيد الخليجي. أما الحركة المادية فهي في مكان آخر — في منحنى الشحن، وفي أسعار التأمين، وفي حقيقة أن كوشينج لا تعود إلى الارتفاع رغم الإنتاج المحلي القياسي. أحد هذين المؤشرين سيصحّح الآخر. فرضيتي العملية أن المادي هو الذي يفوز، لأن المادي يفوز دائماً حين تكون منشأة الخزانات عند حدها الأدنى ومحطة التحميل تحت تهديد الطائرات المسيّرة.
النقطة الفاصلة هي الطاقة الإنتاجية. تستطيع المملكة العربية السعودية الحفاظ على إنتاج نفط خام يبلغ نحو 12 مليون برميل يومياً، وتمتلك طاقة احتياطية تُقدَّر بنحو 3 ملايين برميل يومياً — على الورق. هذه الطاقة الاحتياطية لا قيمة لها إذا كانت المحطات المعنية بتصديرها هي ذاتها أهداف مُستهدَفة. لا توقيع في أنقرة أو إسلام آباد أو واشنطن سيغيّر تلك المعادلة قبل نهاية العام. البراميل التي ستتحرك في الربع الرابع هي البراميل التي يمكن التأمين عليها وتحميلها وإبحارها. كل ما عدا ذلك تعليق.